2026 근로장려금은 저소득 근로자와 자영업자 가구의 생활 안정을 돕기 위한 핵심 세제 지원 제도입니다. 최근 맞벌이 가구의 소득 기준이 상향 조정되는 등 제도적 지원 범위가 지속적으로 확대되고 있습니다. 본 가이드에서는 국세청 최신 공식 기준을 바탕으로 신청 자격, 가구유형별 최대 수령액, 신청 기간 및 홈택스 신청 절차를 명확하게 정리해 드립니다.
1. 2026년 근로장려금 가구별 신청 자격조건
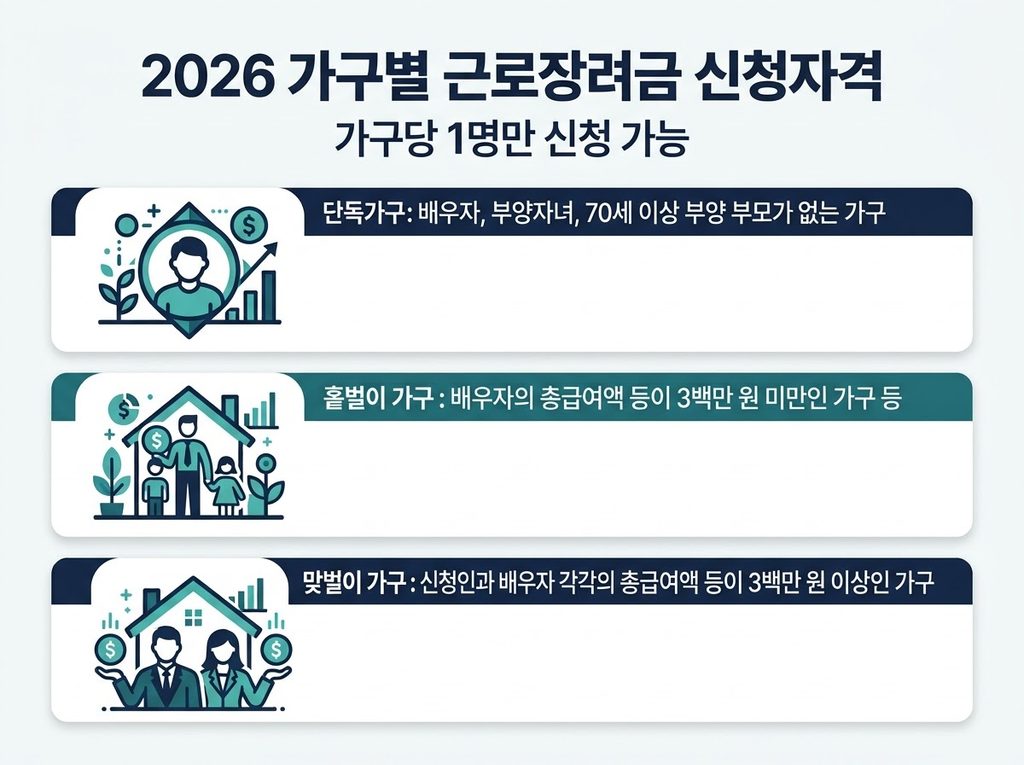
근로장려금은 가구 단위로 산정되어 지급되므로, 가장 먼저 본인의 가구 유형을 올바르게 판정해야 합니다. 가구 구분은 전년도 12월 31일 기준 주민등록표상 가구원을 기준으로 결정됩니다.
- 단독 가구: 배우자, 부양자녀(18세 미만), 70세 이상 직계존속이 모두 없는 1인 가구
- 홑벌이 가구: 배우자(연간 총급여액 등 300만 원 미만), 18세 미만 부양자녀, 또는 연 소득 100만 원 이하인 70세 이상 직계존속이 있는 가구
- 맞벌이 가구: 신청인과 배우자 각각의 연간 총급여액 등이 300만 원 이상인 가구
핵심 가구 판정 요건
1가구당 1명만 신청할 수 있으며, 동일한 가구 내에서 중복 신청은 불가능합니다.
또한 대한민국 국적을 보유하지 않은 자(대한민국 국적자와 혼인한 자 등 제외) 및
다른 거주자의 부양자녀로 등록된 자는 대상에서 제외됩니다.
2. 소득 및 재산 기준 요건 상세 분석
근로장려금을 수령하려면 부부합산 총소득 요건과 가구원 전체의 재산 요건을 동시에 충족해야 합니다.
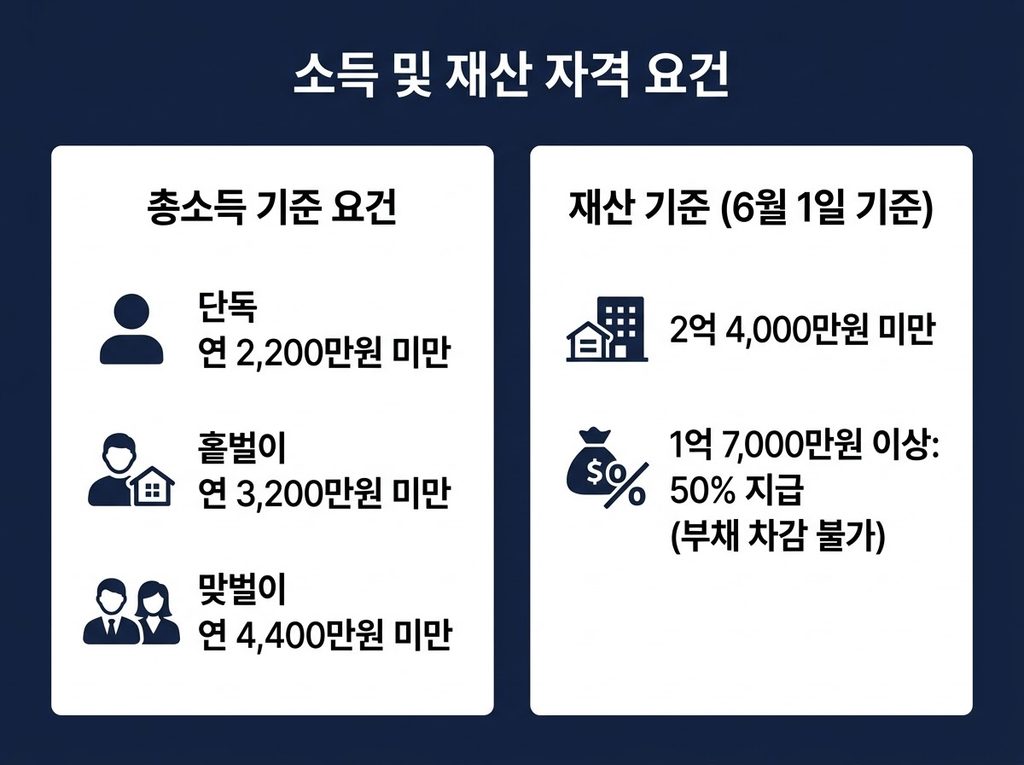
2-1. 가구 유형별 연간 총소득 기준
소득 기준은 전년도 연간 부부합산 총소득을 기준으로 산정합니다.
| 가구 유형 | 총소득 기준 요건 |
|---|---|
| 단독 가구 | 연 2,200만 원 미만 |
| 홑벌이 가구 | 연 3,200만 원 미만 |
| 맞벌이 가구 | 연 4,400만 원 미만 |
2-2. 재산 요건 기준
재산은 소득 산정 연도 6월 1일 기준 가구원 전체가 소유한 재산 합계액을 평가합니다. 주택, 토지, 건물, 승용차, 전세보증금, 예금, 주식 등이 평가 대상에 포함됩니다.
- 2억 4,000만 원 미만: 근로장려금 신청 가능 대상
- 1억 7,000만 원 이상 ~ 2억 4,000만 원 미만: 계산된 근로장려금 산정액의 50%만 지급
- 부채 차감 불가: 재산 합계액 계산 시 금융부채나 임대보증금 등 부채는 차감하지 않습니다.
3. 가구 유형별 최대 지급액 및 산정 방식
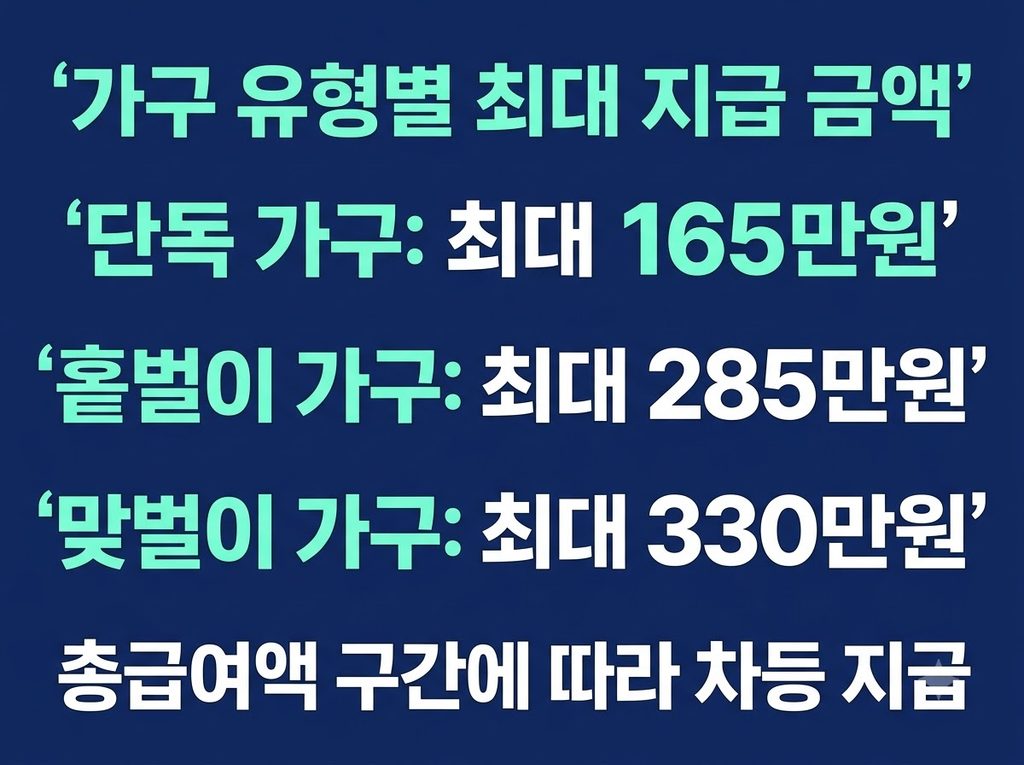
실제 지급되는 근로장려금은 총급여액 구간에 따라 ‘점증 구간’, ‘평탄 구간’, ‘점감 구간’으로 구분되어 산정됩니다.
| 가구 유형 | 최대 지급액 | 최대 지급 구간 (총급여액 기준) |
|---|---|---|
| 단독 가구 | 최대 165만 원 | 400만 원 이상 ~ 900만 원 미만 |
| 홑벌이 가구 | 최대 285만 원 | 700만 원 이상 ~ 1,400만 원 미만 |
| 맞벌이 가구 | 최대 330만 원 | 800만 원 이상 ~ 1,700만 원 미만 |
상기 최대 지급액은 전형적인 소득 구간 충족 시 산정되는 금액이며, 개별 가구의 소득금액과 재산 합계액 수준에 따라 최종 수령액은 차등 지급됩니다.
4. 2026년 반기·정기 신청 일정 및 지급 시기
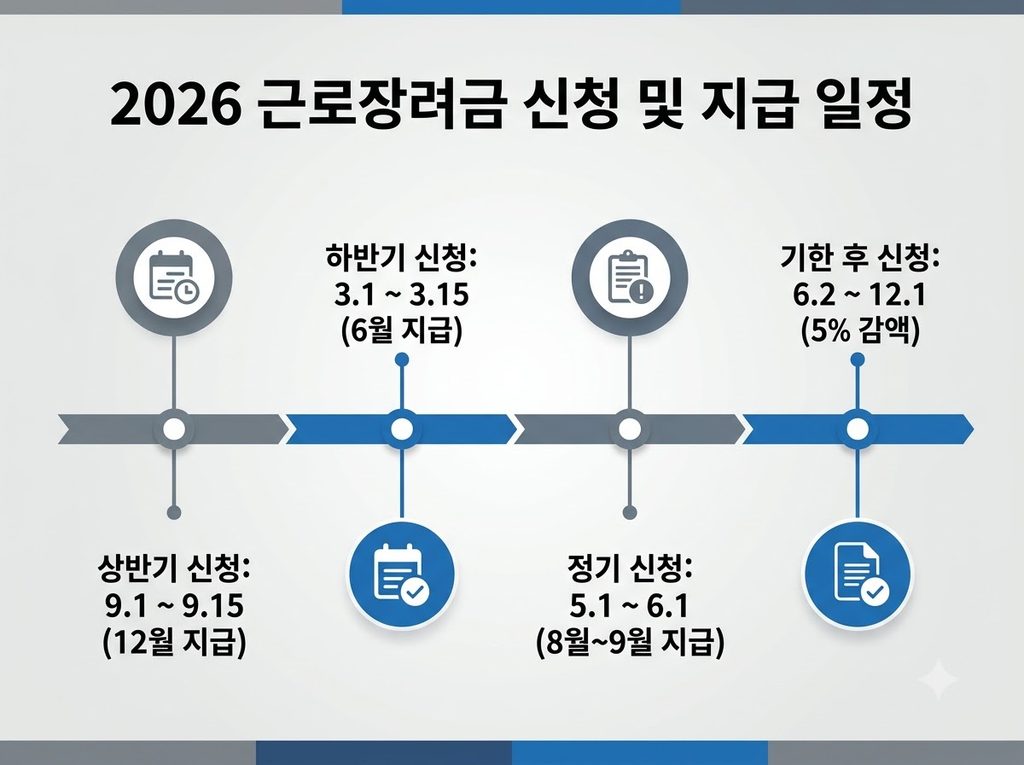
근로장려금은 소득 종류에 따라 반기 신청과 정기 신청으로 나뉘어 운영됩니다. 근로소득만 있는 가구는 반기 신청과 정기 신청 중 선택할 수 있으나, 사업소득자나 종교인은 정기 신청만 가능합니다.
| 신청 구분 | 대상자 | 신청 기간 | 지급 예상 시기 |
|---|---|---|---|
| 상반기분 반기신청 | 근로소득자 | 9월 1일 ~ 9월 15일 | 당해 연도 12월 중순 (35% 지급) |
| 하반기분 반기신청 | 근로소득자 | 3월 1일 ~ 3월 15일 | 당해 연도 6월 말 (정산) |
| 정기신청 | 근로·사업·종교인 소득자 | 5월 1일 ~ 6월 1일 | 당해 연도 8월 말 ~ 9월 초 |
| 기한 후 신청 | 정기신청 놓친 가구 | 6월 2일 ~ 12월 1일 | 신청 후 4개월 이내 (5% 감액) |
5. 국세청 홈택스 및 모바일 신청 절차
국세청으로부터 안내문을 받은 경우와 받지 않은 경우 모두 온·오프라인을 통해 간편하게 신청할 수 있습니다.
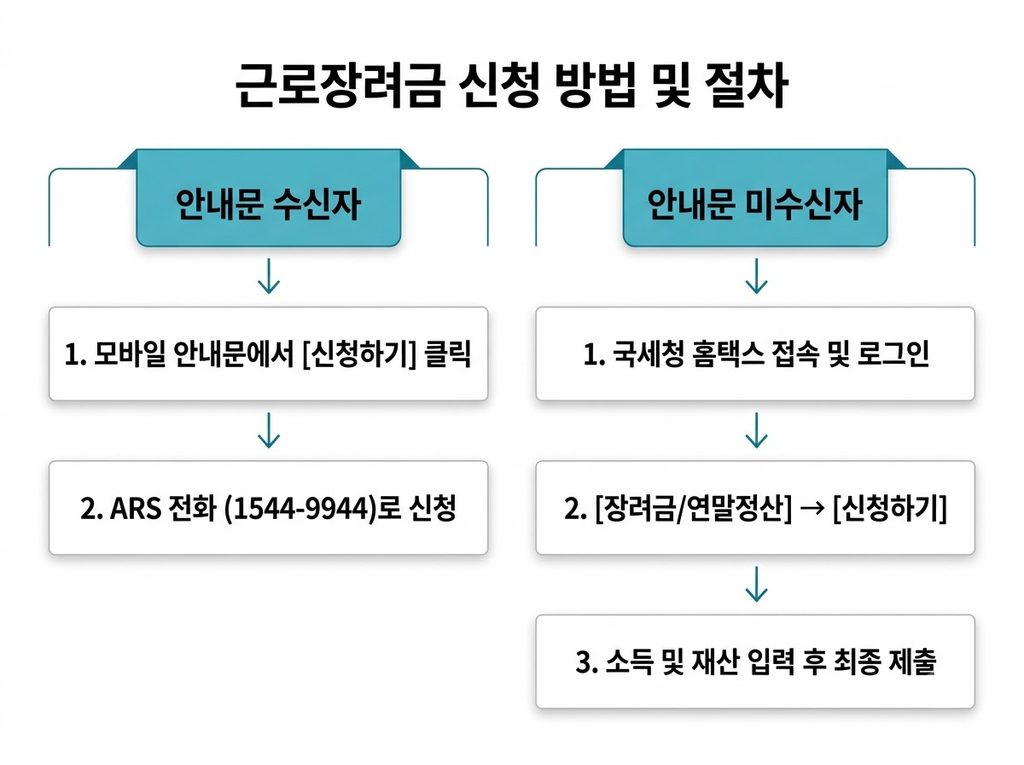
5-1. 안내문(모바일/우편)을 받은 경우
- 모바일 신청: 카카오톡 또는 문자로 수신된 모바일 안내문에서 ‘신청하기’ 버튼 클릭 후 주민등록번호 뒤 7자리 입력
- ARS 전화 신청: 1544-9944 접속 → 개별인증번호 입력 → 주민등록번호 입력 → 계좌번호 및 연락처 확인 후 신청 완료
5-2. 안내문을 받지 못한 경우
- 국세청 홈택스 접속 및 로그인
- 메뉴: [장려금·연말정산·전자기부금] → [근로·자녀장려금] → [신청하기] 선택
- 인적사항, 소득내역, 재산 상황 및 지급받을 계좌번호 직접 입력 후 최종 제출
6. 자주 묻는 질문 (FAQ)
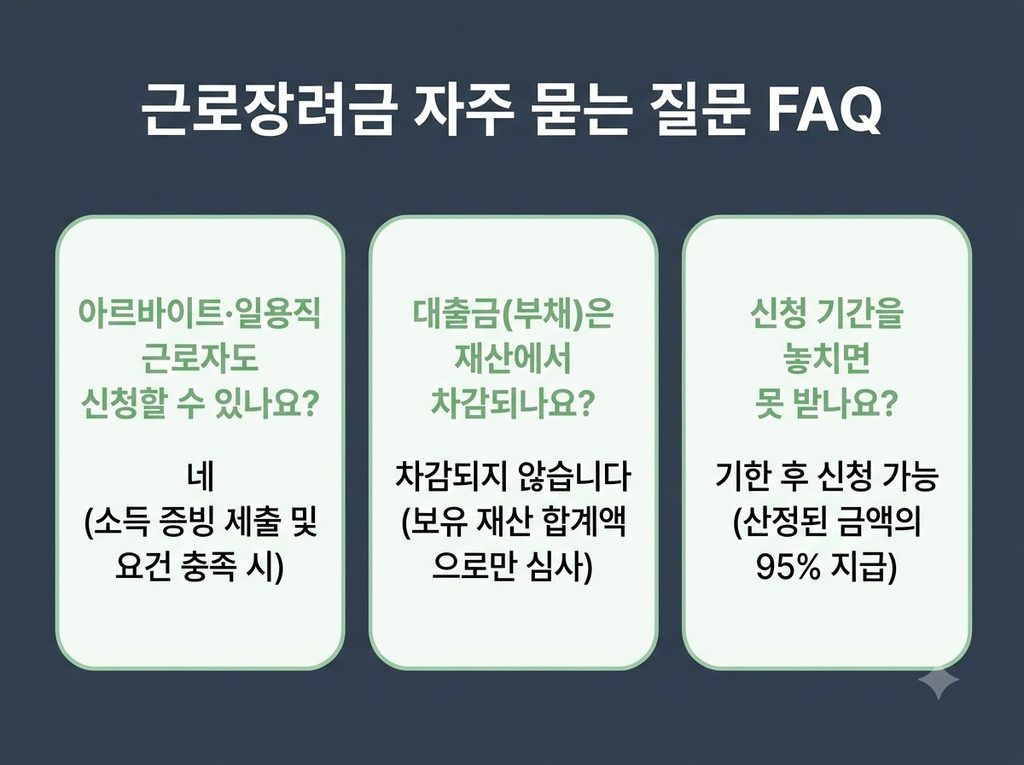
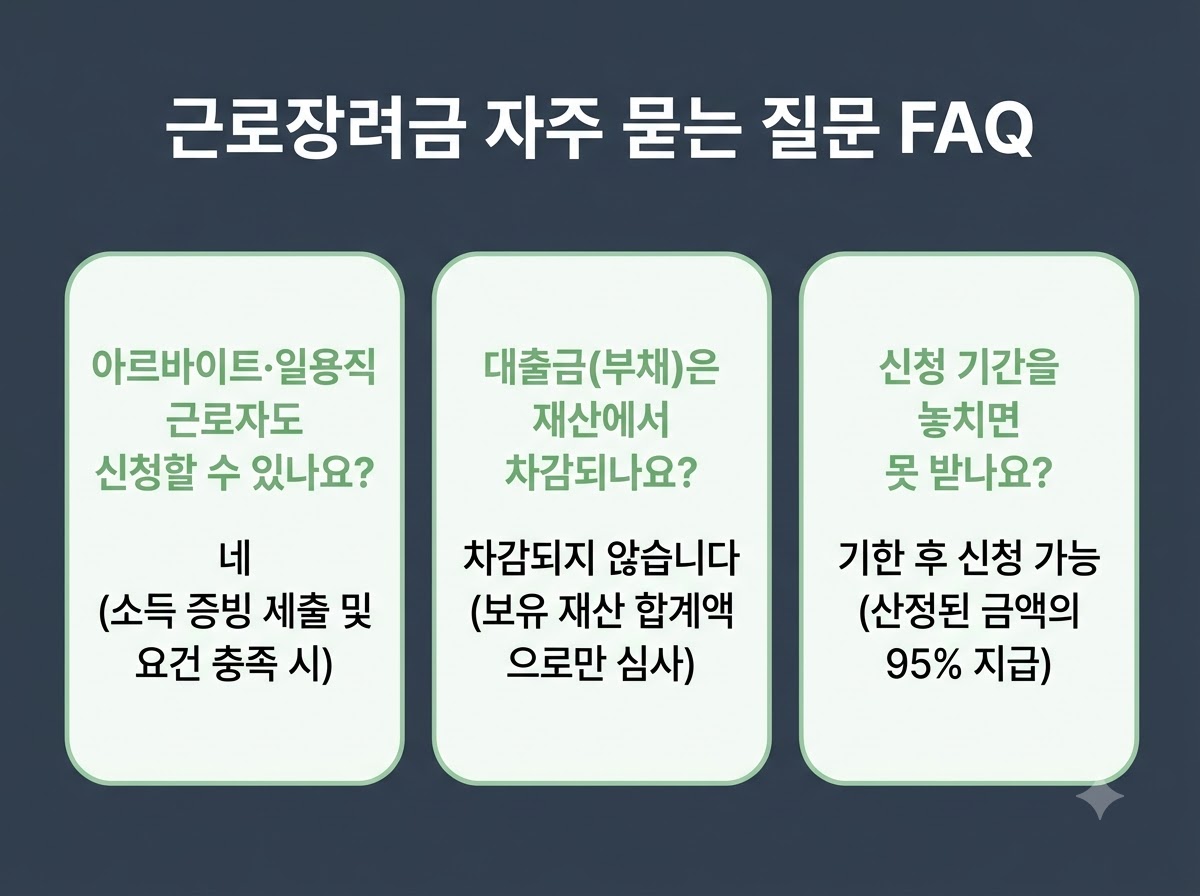
Q1. 아르바이트나 일용직 근로자도 신청할 수 있나요?
네, 가능합니다. 아르바이트나 일용직이라도 사업주가 국세청에 근로소득 지급명세서를 제출하였고, 가구별 소득 및 재산 요건을 충족한다면 당연히 지급 대상이 됩니다.
Q2. 부채(대출)가 많은데 재산 평가 시 차감되나요?
아닙니다. 근로장려금 재산 평가 시 부동산이나 예금 등의 총재산 가액에서 은행 대출금 등 채무는 차감하지 않습니다.
Q3. 정기 신청 기간(5월)을 놓치면 전혀 받을 수 없나요?
아닙니다. 정기 신청 기한 다음 날부터 12월 1일까지 ‘기한 후 신청’이 가능합니다. 다만 기한 후 신청 시에는 산정된 장려금의 95%만 지급(5% 감액)됩니다.
7. 결론 및 최종 점검 사항
2026년 근로장려금은 요건을 충족하더라도 본인이 직접 신청하지 않으면 지급되지 않는 신청주의 제도로 운영됩니다. 따라서 본인의 가구 유형과 전년도 소득, 재산 상태를 사전에 정확히 파악하는 것이 무엇보다 중요합니다.
특히 정기 및 반기 신청 기한을 철저히 준수하여 100% 온전한 장려금을 지급받으시기 바라며, 신청 전 정확한 예상 금액 조회가 필요한 경우 국세청 모의계산 서비스를 이용해 보시길 권장합니다.
출처 및 참고 사이트
- 국세청 홈택스 (www.hometax.go.kr) — 근로장려금 가입 안내 및 모의계산
- 국가법령정보센터 (www.law.go.kr) — 조세특례제한법 제100조의2 이하(근로장려세제)
정보 확인 기준일: 2026년 9월 최신 공고 기준